Il mercato globale dei prodotti in licenza ha raggiunto nel 2025 i 389,8 miliardi di dollari, registrando un aumento del 5,46% sull’anno precedente, in linea con una crescita progressiva e costante che, se confrontata con il 2021 (315,5 mld), raggiunge un tasso del 23,55 per cento.
Si tratta del primo dato disponibile dell’ultima edizione del “Global Licensing Industry Survey” (disponibile a partire da agosto 2026), ricerca commissionata annualmente da Licensing International, associazione leader del settore a livello mondiale, che nel nostro Paese è rappresentata da Licensing Italia-Licensing International Italy.
Guidata da Roberta Nebbia, Licensing Italia fin dall’inizio si è posta l’obiettivo di fornire supporto e consulenza a tutte le aziende nazionali interessate ad approfondire le opportunità offerte dal settore, sia nel ruolo di licenzianti (i titolari della proprietà intellettuale e/o marchi) che di licenziatari (chi ottiene il diritto di utilizzarlo pagando una royalty): «Ponendoci come un ente terzo rispetto a chi vende e chi compra, abbiamo voluto creare un punto di riferimento indipendente per il mercato del licensing italiano di cui contribuiamo a promuovere una conoscenza qualificata anche grazie alla nostra testata www.licensingitalia.it».
Quello presentato nella ricerca è un mercato che sta continuando a crescere, conferma la Consigliera delegata, specificando come il sondaggio si basi sui due driver principali: «Da una parte ci sono ¡ “property type”, ovvero i comparti da cui provengono le licenze, dall’altra le “product category”, ovvero i settori produttivi dove le licenze vengono utilizzate».
Più precisamente, se nell’edizione 2025, relativa al 2024, su un totale di 369,6 miliardi di dollari, l’entertainment continua a rappresentare la fetta più grossa (40,5%) dei ricavi globali delle vendite di licenze nell’ambito del “property type”, con un valore di quasi 150 miliardi di dollari, in crescita dell’1,5% e una concentrazione sulle grandi franchise internazionali (soprattutto americane), altrettanto vero è che ha iniziato a risentire del ben più consistente aumento messo a segno dai “corporate brands” (+6,1%), secondi in classifica con una quota del 25,9% e un fatturato di 95,8 miliardi di dollari: «Un trend internazionale, ma di particolare rilevanza in Italia che, grazie alla forza dei marchi della moda o dell’automobilismo, registra in questo segmento una percentuale molto più consistente laddove, per esempio, negli Usa è l’entertainment a mantenere di gran lunga la leadership in ragione della presenza delle più grandi major del settore (da Disney a Warner Bros)».
Procedendo nella classifica dei comparti di provenienza delle licenze, segue lo sport, con quasi 41 miliardi di dollari, una percentuale dell’11,1% sul totale e un incremento sul 2023 del 3,6%; moda, con 34,3 miliardi, 9,3% di quota e un incremento del +8,1%, editoria e istituti scolastici e università, gli unici 2 settori a subire una lieve flessione (rispettivamente del -0,6 e del -2,5%), con un peso sul totale del 5,7% e del 2,3%, seguiti da quelli minoritari ma in decisa crescita, di celebrità (+8,8%), musica (+11,6%), arte (+7,4%) e non-profit, che registra – significativamente – il tasso più elevato (+16,8%) pur continuando a coprire, per il momento, soltanto lo 0,7% del mercato complessivo.
Passando a considerare le “product category”, più della metà dei ricavi dei prodotti in licenza venduti risulta rappresentata da 5 settori merceologici e, nello specifico, da apparel (14% per 51,5 miliardi in crescita del 2,2%), giocattoli (11,7%, +4,9%, 43,3 miliardi), moda-accessori (10,8%, +4,6%, 39,8 miliardi), software video games apps (10,4%, +9,6%, 38,3 miliardi) e casalinghi (7%, +3,5%, 25,7 miliardi).
«A proposito di merceologie ce ne sono alcune, come le uova di Pasqua, per le quali avere una licenza è essenziale per poter costruire l’offerta commerciale» sottolinea Nebbia, precisando che il cibo & bevande a livello globale pesa il 5,9% ed è un settore in cui l’utilizzo del licensing come leva di marketing risulta in crescita.
Focalizzando l’attenzione sul nostro Paese, dove il valore del mercato in analisi nel 2024 ha raggiunto i 4,9 miliardi di dollari in aumento del 2,2%, la ricerca ha evidenziato come a crescere in modo più significativo siano stati i comparti di musica (+23%), corporate brands (+13%) e moda (+12%) e, sul fronte delle categorie produttive licenziatarie, segmenti di minor peso sul totale venduto come i casino gaming (+26%), gli sporting goods (+20%) e local based entertainment (Lbe, +18%).
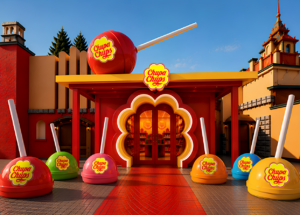
Con particolare riferimento a quest’ultimo comparto, Nebbia specifica come, pur coprendo una piccola quota (5,5% del valore globale), stia evidenziando una dinamicità che ha suscitato l’interesse degli analisti: «Probabilmente questa evoluzione e stata attivata dagli effetti del post Covid, e quindi dalla particolare spinta che gli eventi live hanno subito in quella fase, ma da allora è andata consolidandosi e sita vivendo un vero e proprio boom».
Le esperienze fisiche basate su licenze sono di fatto sempre più richieste dai consumatori che cercano interazioni e condivisione social, guidando una crescita che, a livello internazionale, si stima supererà i 30 miliardi di dollari entro il 2028.
Tra le principali tendenze Lbe si evidenziano quelle immersive e “Phigital” che creano mondi 3d interattivi, realtà aumentata e virtuale in location fisiche; il pop-up store e le attrazioni a tempo, format che permettono di unire narra-zione, gioco e vendite di merchandising; estensioni del marchio nel cibo & bevande, ovvero le collaborazioni tra brand famosi e i settore ristorazione; il gaming e Ip (intellectual property) di intrattenimento, licenze legate a vide-ogiochi, personaggi anime e serie Tv che trasferiscono la narrazione virtuale in location reali.
«Riguardo al mondo del retail e, nello specifico, alla grande distribuzione – precisa Nebbia – il trend di organizzare eventi per bambini nei centri commerciali è, come si sa, molto consolidato (si pensi agli eventi “meet & greet” con Ip di successo), ma l’assortimento delle proposte live oggi è molto più articolato. Con riferimento al mondo delle loyalty, in particolare, le insegne non si limitano più a cercare il marchio giusto con cui sviluppare programmi fedeltà, ma sempre più spesso vogliono un progetto che abbia anche la possibilità di una messa a terra in termini di coinvolgimento live del pubblico, che sia in grado cioè di creare un “mondo” attorno al marchio. Ne è un esempio chiaro la collaborazione tra Conad e il Giro d’Italia».
Nella carrellata delle tendenze di maggiore successo nel mondo delle licenze, si conferma anche quello del K-pop con band come Bts e Blackpink e il film K-pop “Demon Hunters“, che guidano la classifica a livello internazionale, coinvolgendo milioni di fan grazie a un forte legame con il pubblico e un’intensa presenza sui social media.
Lo stesso vale per l’animazione, ormai riconosciuta come un linguaggio cinematografico autonomo, sofisticato e trasversale, capace di competere con il live-action in termini di incassi, qualità artistica e profondità narrativa: un esempio su tutti è ancora il film K-pop “Demon Hunters”, aggiudicatosi l’Oscar 2026 come miglior film di animazione e diventato un fenomeno globale in poche settimane, con oltre 500 milioni di visualizzazioni su Netflix.
Naturalmente anche le serie Tv diffuse dalle principali piattaforme e dai broadcaster nazionali rappresentano ormai un punto di riferimento importante per il mercato del licensing, dando vita a collaborazioni in diverse categorie merceologiche: si pensi a quelle tra Mandarina Duck e “Sandokan”, “Stranger Things” e Conad-Benetton, “Squid Game” e Bialetti, “Emily in Paris” e Acqua e Sapone/Lidl, “Bridgerton” e Kiko.
Interessante è inoltre rilevare il consolidarsi del cosiddetto fenomeno “kidult”, ovvero degli adulti che coltivano passioni, hobby e interessi tradizionalmente legati all’infanzia. Questo approccio risulta attrarre sia i millennial che la gen Z attraverso una reinterpretazione moderna di icone del passato e sta arrivando a coprire quasi un terzo del mercato globale del giocattolo e dei collezionabili. Secondo uno studio di HubSpot, ben il 71% dei consumatori avrebbe una percezione positiva di un marchio che utilizza la nostalgia come leva di marketing, mentre altre ricerche dimostrerebbero che l’attivazione di questo sentimento può aumentare l’intenzione di acquisto del 56 per cento.
Il 2025-2026 segna, infine, un punto di svolta fondamentale per l’intelligenza artificiale nel settore e, più precisamente, la transizione dalla fase sperimentale a un’integrazione più strategica e matura. Il successo di Skifidol Italian Brainrot rappresenterebbe in questo senso uno spartiacque: nato da contenuti generati attraverso l’uso dell’Ai, il fenomeno ha superato i confini del digitale per diventare un caso concreto di ibridazione tra cultura virale, licensing e intrattenimento esperienziale, aprendo nuove prospettive per brand, licenziatari, retailer e parchi tematici.